Sous le couvert altruiste du don, une question s'impose : votre contribution finance-t-elle involontairement du blanchiment ? Les associations caritatives soutiennent des causes légitimes, mais les criminels exploitent la confiance accordée aux organisations à but non lucratif (OSBL) pour déplacer et légitimer des fonds illicites. Qu'exigent aujourd'hui les normes du GAFI et le droit de l'Union, pour les banques, les superviseurs et le secteur lui-même ?
Les organismes caritatifs incarnent la solidarité. Cette confiance publique est précisément ce qui les rend attractifs comme façade : les dons paraissent légitimes, les transferts transfrontaliers sont fréquents, et les appels d'urgence (catastrophes, conflits, crises humanitaires) réduisent le temps disponible pour les contrôles.
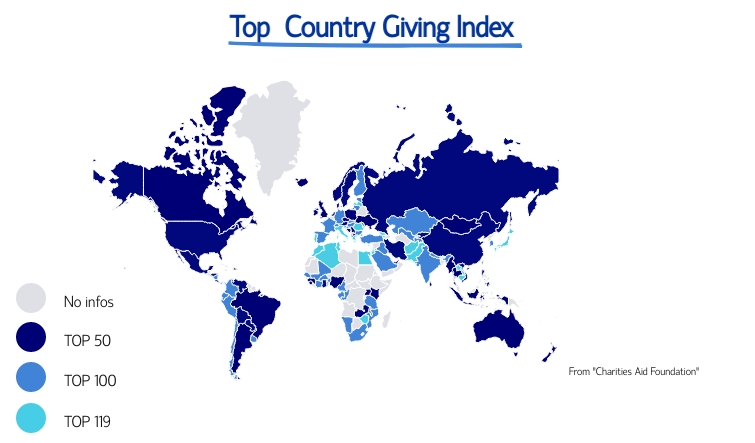
La croissance de l'aide internationale et de la collecte en ligne a élargi la surface d'attaque. Les criminels s'infiltrent dans les circuits de dons, nuisent aux réputations et détournent des ressources destinées aux bénéficiaires. Sans enquête des établissements financiers ou des autorités, l'origine illicite des fonds reste souvent dissimulée.
Les méthodes évoluent. Les typologies de l'OCDE et, plus récemment, le cadre du GAFI restent la base opérationnelle pour évaluer le risque lié aux OSBL. Sur le lien avec le financement du terrorisme, voir aussi comment le terrorisme est financé.
Comment les associations caritatives sont-elles utilisées pour le blanchiment d'argent ?
Les incitations fiscales aux dons sont un outil de politique publique légitime, mais aussi une opportunité d'abus. Selon un rapport de l'OCDE sur l'utilisation abusive d'organisations caritatives à des fins de blanchiment et d'évasion fiscale, les méthodes les plus fréquentes restent :
Un organisme enregistré comme exonéré de TVA qui exerce des activités taxables
La délivrance de reçus pour des paiements qui ne sont pas de vrais dons
La délivrance de reçus à des personnes travaillant pour l'organisme bénéficiaire
Des schémas de financement du terrorisme qui utilisent des associations pour collecter ou transférer des fonds
Le détournement de fonds collectés à des fins personnelles
La manipulation de la valeur des biens donnés
Ces typologies se lisent avec le cadre actuel du GAFI (recommandation 8 et orientations associées), elles ne le remplacent pas. Elles restent utiles comme liste de signaux d'alerte pour la surveillance des transactions et pour les administrateurs confrontés à une collecte ou à des décaissements inhabituels.
Un exemple historique daté est le scandale de la Banque du Vatican / Banco Ambrosiano (1982-1984) : transferts opaques et fonds manquants, puis réformes ordonnées sous Jean-Paul II. C'est une leçon de transparence des années 1980, pas l'illustration moderne principale de l'abus d'OSBL.
Quel lien entre associations caritatives et terrorisme ?
Le GAFI documente depuis longtemps l'abus terroriste des OSBL. Son rapport de 2014 sur le risque d'abus terroriste des organisations à but non lucratif montre comment des groupes exploitent la crédibilité des associations, surtout les structures petites ou récentes dans des zones de conflit, avec une capacité juridique et financière limitée.
Recommandation 8 du GAFI (2023) : ce qui change pour les OSBL
Le 16 novembre 2023, le GAFI a adopté une recommandation 8 révisée. Les pays doivent appliquer une approche ciblée, proportionnée et fondée sur le risque pour protéger les OSBL de l'abus à des fins de financement du terrorisme, et non des contrôles identiques à toutes les organisations du secteur. Points utiles pour les équipes conformité :
Les OSBL ne sont pas, en tant que catégorie, des entités assujetties tenues de réaliser une diligence client (CDD) sur les donateurs ou bénéficiaires comme les banques ou les gatekeepers au sens de l'AMLR.
Le vocabulaire passe d'une « supervision » générique du secteur à une surveillance et un suivi calibrés au risque identifié.
Le document de bonnes pratiques de novembre 2023 sur la lutte contre l'abus des organisations à but non lucratif illustre les bonnes et les mauvaises pratiques, y compris lorsque des mesures trop lourdes ont perturbé l'action humanitaire légitime.
Pour les banques, l'implication n'est pas de traiter tout compte d'association comme à haut risque par défaut. Segmenter : une OSBL domestique à faible risque, avec une gouvernance transparente, peut justifier des mesures simplifiées ; une OSBL opérant dans des juridictions à haut risque, via des circuits cash ou informels, ou avec une gouvernance faible, justifie un examen renforcé.
Le GAFI documente les conséquences non intentionnelles des mesures LBC/FT sur les OSBL (dont le de-risking bancaire). En juin 2025, il a convenu de procédures pour signaler une mauvaise application des normes au détriment de la société civile dans le processus d'évaluation. Par ailleurs, la révision de février 2025 de la recommandation 1 impose aux pays d'autoriser et d'encourager des mesures simplifiées lorsque le risque est plus faible. Appliquée aux OSBL, cela signifie qu'une organisation à faible risque ne doit pas subir la même intensité de contrôles ; un de-risking systématique peut la pousser vers des circuits informels et augmenter le risque.
En vertu du règlement (UE) 2024/1624 (AMLR), applicable à partir du 10 juillet 2027, les associations caritatives ne figurent pas en tant que telles parmi les entités assujetties de l'article 3. Il ne faut pas les confondre avec les professions assujetties (avocats, notaires, experts-comptables, agents immobiliers et autres gatekeepers) : le paquet AML est présenté dans notre décryptage du paquet AML 2024-2026. Une association peut figurer dans le dossier CDD d'une banque en tant que cliente ; cela n'en fait pas un gatekeeper au sens de l'article 3.
En quoi les associations profitent-elles aux criminels et aux blanchisseurs ?
Le crime organisé continue d'utiliser des structures légitimes. Les mêmes atouts qui rendent les associations efficaces pour l'intérêt général aident aussi à dissimuler des capitaux illicites :
Apparence de légitimité : les transactions au nom d'une association empruntent la confiance publique et réduisent le contrôle des banques, des donateurs et des autorités.
Anonymat : les plateformes en ligne peuvent permettre des dons avec une identification limitée tant qu'aucune enquête n'est ouverte.
Transactions immobilières : des biens achetés avec des fonds illicites peuvent être donnés à une association ou détenus par son intermédiaire, puis revendus ou loués (voir aussi l'immobilier et le blanchiment).
Flux opaques : subventions internationales, collectes en espèces et partenariats transfrontaliers compliquent la reconstruction a posteriori de la piste.
Avantages fiscaux : des montants de dons surévalués peuvent combiner abus fiscal et blanchiment.
La pratique récente des superviseurs montre pourquoi la vigilance compte. En janvier 2025, la Charity Commission for England and Wales a ouvert une enquête statutaire sur l'Iraqi Welfare Association après des transferts à haut risque, dont un circuit de type hawala et l'usage du compte personnel d'un dirigeant pour des paiements de l'association. En mai 2025, le même régulateur a ouvert une enquête de classe après qu'HMRC a constaté que 105 associations avaient encaissé des chèques pour un total de 22 millions de livres auprès d'une société entre décembre 2021 et mars 2023. Ce sont des enquêtes réglementaires, pas des condamnations ; elles illustrent les signaux que banques et administrateurs doivent escalader.
Comment prévenir l'utilisation abusive des organismes de bienfaisance
Les orientations du GAFI pour les OSBL restent organisées autour d'un cycle fondé sur le risque. Le document de bonnes pratiques de novembre 2023 actualise les textes antérieurs et conserve une démarche en trois temps :
1. Analyse des risques. Appliquer une approche fondée sur le risque. Concentrer les ressources sur les partenaires, géographies et modes de transfert les plus risqués. Les nouveaux partenaires et les zones de crise exigent un examen plus poussé.
2. Atténuation des risques. Gouvernance et gestion financière solides : séparation des fonctions, double validation, diligence sur les flux entrants et sortants, décisions documentées. Il n'existe pas de liste KYC unique pour chaque OSBL ; l'intensité suit le risque. Pour les contreparties sociétaires et les bénéficiaires effectifs, les entités assujetties appliquent toujours le KYC sur les entreprises. Les associations doivent éviter d'opérer là où l'autorité de l'État est si faible que des réseaux informels ou extrémistes dominent les canaux de paiement.

Dans un contexte instable, cartographier les risques politiques et de sécurité et les modes possibles de détournement. Privilégier les circuits bancaires régulés lorsqu'ils existent ; le transfert informel de valeur augmente le risque opérationnel et LBC/FT.
3. Autorégulation et intégrité du secteur. Les organes représentatifs et les contrôles indépendants (comptes, gouvernance, allégations de collecte) protègent la réputation du secteur. La formation des administrateurs et des équipes aux bases LBC/FT est couverte par notre parcours AML Fundamentals.

Les crises restent à haut risque. Après les séismes de 2023 en Turquie, l'urgence de la collecte a coïncidé avec de faux appels sur les réseaux sociaux, des sociétés d'aide fictives et des achats d'actifs utilisés pour placer des fonds illicites, alors que les autorités étaient mobilisées sur l'urgence. OSBL authentiques et criminels se disputent alors l'attention et les rails bancaires ; la capacité de surveillance est tendue précisément quand les volumes explosent.
Pourquoi la conformité reste utile aux associations et à leurs banques
Les associations sont essentielles et, pour l'essentiel, légitimes. Une minorité d'abus, et un de-risking bancaire trop restrictif, peuvent tous deux nuire au secteur et aux personnes qu'il sert. Les chaînes de dons internationaux créent aussi des trous d'information entre banque d'origine, intermédiaires et canaux de décaissement locaux.
La réponse opérationnelle est un contrôle proportionné : surveillance fondée sur le risque au titre de la recommandation 8, diligence simplifiée pour les organisations à faible risque au titre de la recommandation 1, escalade documentée lorsque des transferts de type hawala ou des comptes personnels apparaissent dans les flux, et frontières claires de l'AMLR pour ne pas traiter les associations comme des gatekeepers. La transparence entre OSBL, banques et superviseurs protège donateurs et bénéficiaires sans geler l'aide légitime.