En février 2019, un autre groupe criminel a été arrêté en Europe pour blanchiment d'argent via des transactions hawala. Selon le communiqué de presse d'Europol, la coopération entre les polices française et italienne a conduit à l'arrestation de 19 suspects. Les autorités algériennes ont également saisi de l'or pour une valeur équivalant à près d'un million d'euros. Il s'agit de l'un des nombreux cas où des organisations criminelles utilisent les transactions hawala pour déplacer leurs liquidités dans différents pays.
Quelle est la signification du système Hawala aujourd'hui ?
Le Hawala est utilisé en Inde, au Moyen-Orient et en Asie du Sud, et constitue un système ancestral de transfert d'argent. Le Hawala peut être défini comme une méthode de transfert d'argent qui s'effectue en dehors du système bancaire traditionnel et nécessite au moins deux courtiers hawala (ou hawaladars) qui prennent en charge la « transaction ».
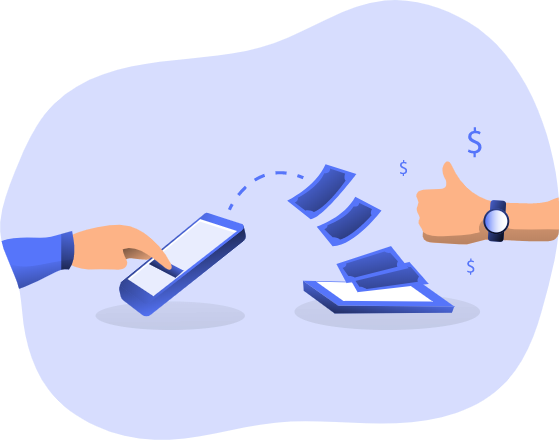
Un individu souhaitant transférer de l'argent vers un autre pays contacte un courtier hawala (courtier A). Il lui remet l'argent ainsi qu'une commission et les informations concernant le bénéficiaire des fonds. À ce moment-là, l'individu reçoit un code unique. Le courtier contacte (par téléphone ou fax, par exemple) un courtier hawala (courtier B) du pays de destination. Le courtier B remettra le montant demandé par le courtier A à la personne désignée, qui devra révéler son code pour prouver qu'elle est bien le destinataire de l'argent.
Le « Rapport de la Commission au Parlement européen et au Conseil sur l'évaluation des risques de blanchiment d'argent et de financement du terrorisme affectant le marché intérieur et liés aux situations transfrontalières » (ci-après le « Rapport de l'UE ») et le document de travail des services qui l'accompagne expliquent clairement le fonctionnement du Hawala et donnent des exemples de ce système informel de transfert de fonds (IFT).
Les courtiers Hawala : leur rôle clé dans le système
Il n'y a pas de mouvement physique d'argent liquide. Les courtiers hawala sont les personnes clés dans ces transactions. L'ensemble du système repose sur la confiance (ce que signifie « Hawala ») entre eux. Ils tiennent un journal informel pour enregistrer toutes leurs transactions et règlent leurs dettes de différentes manières. Il est essentiel de mentionner que les courtiers hawala ne sont ni agréés ni supervisés.
Raisons de l'existence des transactions Hawala
La question qui se pose est de savoir pourquoi utiliser le système Hawala plutôt qu'un système bancaire conventionnel ? Bien qu'un système bancaire traditionnel semble et soit probablement un moyen plus sûr de transférer de l'argent, le Hawala est beaucoup utilisé par les immigrants qui souhaitent envoyer de l'argent à leur famille ou vice versa. C'est un moyen populaire de déplacer de l'argent car, comparé au système bancaire, le Hawala est moins cher, plus rapide et moins transparent.
Le Groupe d'action financière (ci-après « GAFI ») a publié un rapport sur le Hawala en décembre 2013. Le rapport fait référence aux résultats d'un questionnaire auquel ont répondu des personnes dans 22 pays et aux raisons pour lesquelles le Hawala est utilisé selon elles. D'après les résultats, les principales raisons de l'utilisation du Hawala peuvent être résumées comme suit :
Transmission d'argent moins chère
Transmission d'argent plus rapide
Préférence culturelle
Absence d'accès bancaire dans le pays de réception ou d'envoi
Plus grande confiance dans le système Hawala que dans le système bancaire
Évitement des contrôles de change
Évitement des autorités répressives
Évasion fiscale
Transfert et dissimulation d'actions criminelles
La nature de ces transactions, telle que révélée par les raisons de l'utilisation du système Hawala, a inévitablement conduit à des implications en matière de conformité.
Quels sont les défis de conformité pour les entreprises Hawala ?
Les professionnels de la conformité doivent faire face au danger du blanchiment d'argent et en particulier du financement du terrorisme découlant des transactions hawala. L'anonymat et le manque de documentation ont rendu le Hawala idéal pour les transactions illégales, qui sont difficiles à tracer. C'est la raison pour laquelle le Hawala est illégal dans de nombreuses juridictions.
Les courtiers hawala peuvent utiliser différentes techniques pour régler leurs dettes entre eux. Parmi celles-ci figurent le « Hawala inversé » entre deux courtiers hawala ; le règlement multilatéral entre plusieurs hawaladars faisant partie du même réseau ; le règlement par le biais de transactions commerciales, comme la surfacturation ; le règlement en espèces via des transporteurs de fonds, des canaux bancaires et des entreprises de services monétaires (MSB). Pour faire face à certaines de ces difficultés, le parlement belge a également voté un projet de loi contre l'utilisation de cartes téléphoniques prépayées anonymes. La levée de l'anonymat des cartes prépayées en Belgique est entrée en vigueur le 7 décembre 2016. Cela faisait partie d'un ensemble de mesures antiterroristes convenues par le gouvernement fédéral belge après les attentats terroristes de Bruxelles du 22 mars 2016. La Belgique a fait un pas dans la bonne direction, non seulement à la lumière des transactions hawala, mais aussi dans la lutte contre l'utilisation criminelle de ces cartes prépayées anonymes. Dans un monde idéal, le rechargement des cartes prépayées devrait toujours être électronique et traçable. Les transactions hawala en tant que transferts de fonds alternatifs prospèrent et il est essentiel de prendre en compte les recommandations spéciales du GAFI. La difficulté avec ces transactions est qu'elles sont totalement hors radar et diffèrent de la manière occidentale de faire des affaires. Le Règlement de 2022 modifiant la lutte contre le blanchiment d'argent et le financement du terrorisme est la dernière réglementation entrée en vigueur le 9 mars 2022. Ce règlement vise à étendre la « règle de voyage », c'est-à-dire les informations qui doivent être partagées lors d'un virement bancaire.
Certains experts estiment que l'avenir de la lutte contre les transactions illégales réside dans l'intelligence artificielle et dans un moyen efficace de collecter des données sur les biens et l'argent qui circulent dans le pays, de les analyser et de les combiner pour parvenir à la transparence. Un autre aspect est que les hawaladars prospères doivent, à un moment donné, utiliser le système bancaire pour stocker des sommes d'argent importantes (principalement pour des raisons de sécurité physique). C'est un signal d'alarme pour les professionnels de la conformité, car il s'agit d'un dépôt d'argent important sans raison apparente.
Par conséquent, les processus de conformité sont cruciaux pour démanteler petit à petit les systèmes de blanchiment d'argent et les processus de financement du terrorisme. Les responsables de la conformité ou les enquêteurs criminels doivent résoudre des puzzles complexes, en combinant plusieurs années d'expérience et une vision holistique des transactions et des personnes qui les sous-tendent.
Pour en savoir plus sur les transactions Hawala et les défis de conformité réglementaire, veuillez contacter nos professionnels.