Achter het altruïstische mom van geven rijst een vraag: financiert uw gift onbedoeld witwassen? Liefdadigheid steunt legitieme doelen, maar criminelen misbruiken het vertrouwen in non-profitorganisaties (NPO's) om illegaal vermogen te verplaatsen en te legitimeren. Wat vragen de FATF-normen en het Unierecht vandaag van banken, toezichthouders en de sector zelf?
Goede doelen belichamen solidariteit. Precies dat publieke vertrouwen maakt ze aantrekkelijk als façade: giften lijken legitiem, grensoverschrijdende transfers zijn gebruikelijk, en urgente oproepen (rampen, conflicten, humanitaire crises) laten minder tijd voor controles.
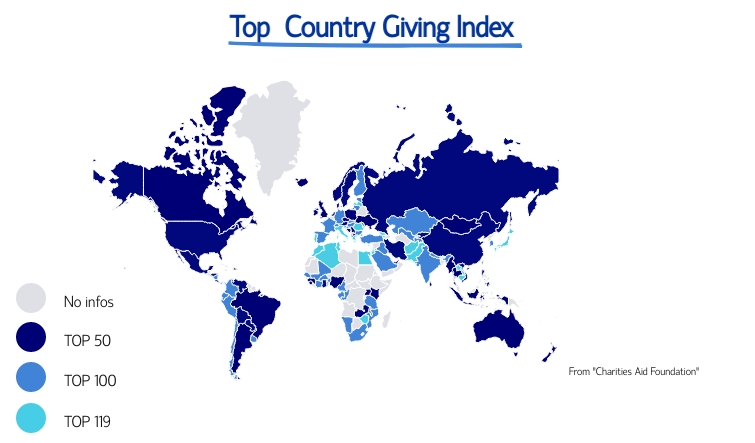
De groei van internationale hulp en online fondsenwerving heeft het aanvalsoppervlak vergroot. Criminelen infiltreren donatiekanalen, schaden reputaties en leiden middelen weg van begunstigden. Zonder onderzoek door financiële instellingen of autoriteiten blijft de illegale herkomst van fondsen vaak verborgen.
Methoden evolueren. Typologieën van de OESO en, recenter, het FATF-kader blijven de operationele basis om NPO-gerelateerd risico te beoordelen. Over het verband met terrorismefinanciering, zie ook hoe terrorisme wordt gefinancierd.
Hoe worden goede doelen gebruikt voor het witwassen van geld?
Fiscale incentives voor giften zijn een legitiem beleidsinstrument, maar ook een kans op misbruik. Volgens een OESO-rapport over misbruik van liefdadigheidsinstellingen voor witwassen en belastingontduiking blijven de meest voorkomende methoden:
Een als btw-vrijgesteld geregistreerde organisatie die belaste activiteiten verricht
Ontvangstbewijzen uitreiken voor betalingen die geen echte giften zijn
Ontvangstbewijzen uitreiken aan personen die voor de begunstigde organisatie werken
Regelingen voor terrorismefinanciering waarbij goede doelen fondsen werven of doorgeven
Verduistering van ingezamelde fondsen voor persoonlijk gebruik
Manipulatie van de waarde van geschonken goederen
Deze typologieën horen bij het huidige FATF-kader (aanbeveling 8 en bijhorende richtsnoeren), ze vervangen het niet. Ze blijven nuttig als checklist van rode vlaggen voor transactiemonitoring en voor bestuurders die ongebruikelijke fondsenwerving of uitgaven beoordelen.
Een gedateerd historisch voorbeeld is het schandaal van de Vaticaanse Bank / Banco Ambrosiano (1982-1984): ondoorzichtige transfers en ontbrekende fondsen, gevolgd door hervormingen onder Johannes Paulus II. Het is een les in transparantie uit de jaren 1980, niet de voornaamste moderne illustratie van NPO-misbruik.
Wat is het verband tussen goede doelen en terrorisme?
De FATF documenteert al langer terroristisch misbruik van NPO's. Het rapport uit 2014 over het risico van terroristisch misbruik van non-profitorganisaties toont hoe groepen de geloofwaardigheid van goede doelen uitbuiten, vooral kleine of nieuwe organisaties in conflictgebieden met beperkte juridische en financiële capaciteit.
FATF-aanbeveling 8 (2023): wat verandert er voor NPO's
Op 16 november 2023 nam de FATF een herziene Aanbeveling 8 aan. Landen moeten een gerichte, evenredige en risicogebaseerde aanpak toepassen om NPO's te beschermen tegen misbruik voor terrorismefinanciering, in plaats van identieke controles op de hele sector. Punten voor compliance-teams:
NPO's zijn als categorie geen meldingsplichtige entiteiten die CDD moeten uitvoeren op donateurs of begunstigden zoals banken of poortwachters onder de EU-AMLR.
De taal verschuift van generieke "supervisie" van de NPO-sector naar toezicht en monitoring afgestemd op het vastgestelde risico.
Het best practices-document van november 2023 over de bestrijding van misbruik van non-profitorganisaties toont goede en slechte praktijken, ook waar te zware maatregelen legitiem humanitair werk verstoorden.
Voor banken betekent dit niet dat elke charitatieve rekening standaard hoog risico is. Segmenteer de portefeuille: een binnenlandse NPO met laag risico en transparant bestuur kan vereenvoudigde maatregelen rechtvaardigen; een NPO in hoogrisicolanden, via cash of informele kanalen, of met zwak trustee-toezicht, vraagt versterkte toetsing. Een uniforme high-risk-stempel op de hele sector is precies de misinterpretatie die de herziening van Aanbeveling 8 wou corrigeren.
De FATF documenteert onbedoelde gevolgen van AML/CFT-maatregelen voor NPO's (waaronder de-risking). In juni 2025 werden procedures afgesproken om verkeerde toepassing van de normen ten nadele van het maatschappelijk middenveld in het assessmentproces te kunnen signaleren. Daarnaast verplicht de herziening van Aanbeveling 1 van februari 2025 landen om vereenvoudigde maatregelen toe te staan en aan te moedigen bij lager risico. Voor NPO's betekent dat dat organisaties met laag risico niet dezelfde controledruk mogen krijgen; systematische de-risking kan legitieme goede doelen naar informele kanalen duwen en het risico verhogen.
Op grond van Verordening (EU) 2024/1624 (AMLR), van toepassing vanaf 10 juli 2027, staan goede doelen als zodanig niet in artikel 3 bij de verplichten. Verwarring met verplichten (advocaten, notarissen, accountants, vastgoedmakelaars en andere poortwachters) moet vermeden worden: het AML-pakket staat in ons overzicht van het AML-pakket 2024-2026. Een vereniging kan in het CDD-dossier van een bank als klant voorkomen; dat maakt haar geen poortwachter onder artikel 3.
Hoe profiteren criminelen en witwassers van goede doelen?
De georganiseerde misdaad blijft legitieme structuren misbruiken. Dezelfde voordelen die goede doelen effectief maken voor het algemeen belang, helpen ook illegaal kapitaal te verhullen:
Schijn van legitimiteit: transacties in naam van een goed doel lenen publiek vertrouwen en verminderen de controle van banken, donateurs en autoriteiten.
Anonimiteit: onlineplatformen kunnen giften met beperkte identificatie toelaten zolang er geen onderzoek loopt.
Vastgoedtransacties: met illegaal geld gekochte activa kunnen aan een goed doel worden geschonken of via die entiteit worden aangehouden, daarna verkocht of verhuurd (zie ook vastgoed en witwassen).
Ondoorzichtige geldstromen: internationale subsidies, contante inzamelingen en grensoverschrijdende partnerschappen maken het achteraf reconstrueren van het spoor moeilijker.
Belastingvoordelen: overdreven giftbedragen kunnen fiscale fraude combineren met witwassen.
Recente toezichtspraktijk toont waarom waakzaamheid telt. In januari 2025 opende de Charity Commission for England and Wales een wettelijk onderzoek naar de Iraqi Welfare Association na risicovolle transfers, waaronder een hawala-kanaal en het gebruik van de persoonlijke rekening van een bestuurder voor betalingen van de organisatie. In mei 2025 opende dezelfde regulator een class inquiry nadat HMRC vaststelde dat 105 goede doelen cheques ter waarde van 22 miljoen pond hadden verzilverd bij een onderneming tussen december 2021 en maart 2023. Dit zijn regelgevende onderzoeken, geen veroordelingen; ze illustreren de signalen die banken en bestuurders moeten escaleren.
Hoe misbruik van goede doelen voorkomen
FATF-richtsnoeren voor NPO's blijven georganiseerd rond een risicogebaseerde cyclus. Het best practices-document van november 2023 actualiseert eerder materiaal en steunt nog een aanpak in drie stappen:
1. Risicoanalyse. Pas een risicogebaseerde aanpak toe. Concentreer middelen op de risicovollere partners, geografische gebieden en transfermethoden. Nieuwe partners en crisiszones vragen diepere toetsing. Zie ook KYC op ondernemingen voor tegenpartijen.
2. Risicobeperking. Degelijk bestuur en financieel beheer: functiescheiding, dubbele autorisatie, due diligence op inkomende en uitgaande stromen, gedocumenteerde beslissingen. Er is geen unieke KYC-checklist voor elke NPO; de intensiteit volgt het risico. Voor vennootschappelijke tegenpartijen en uiteindelijk begunstigden blijven verplichten KYC op ondernemingen toepassen. Vermijd opereren waar staatsgezag zo zwak is dat informele of extremistische netwerken de betaalkanalen domineren.

In instabiele contexten: kaart politieke en veiligheidsrisico's en mogelijke omleidingsmethoden. Geef de voorkeur aan gereguleerde bankkanalen waar die bestaan; informele waardeoverdracht verhoogt operationeel en AML/CFT-risico.
3. Zelfregulering en sectorintegriteit. Representatieve organen en onafhankelijke controles (rekeningen, bestuur, fondsenwervingsclaims) beschermen de reputatie van de sector. Opleiding van bestuurders en teams in AML/CFT-basis is opgenomen in ons traject AML Fundamentals.
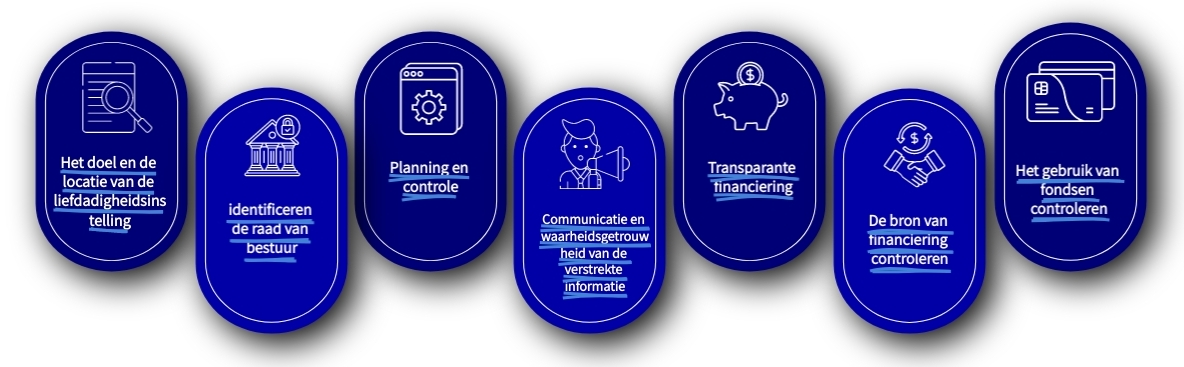

Crismomenten blijven hoog risico. Na de aardbevingen van 2023 in Turkije viel urgente fondsenwerving samen met valse socialemedia-oproepen, fictieve hulporganisaties en aankopen van activa om illegaal geld te plaatsen, terwijl autoriteiten op de noodsituatie waren gericht. Echte NPO's en criminelen concurreren dan om aandacht en bankrails; de monitoringscapaciteit is precies dan het krapst.
Waarom compliance nog telt voor goede doelen en hun banken
Goede doelen zijn essentieel en grotendeels legitiem. Een minderheid van misbruikgevallen, én te restrictieve bank-de-risking, kunnen beide de sector en de mensen die zij dienen schaden. Internationale giftketens creëren ook informatiegaten tussen de bank van oorsprong, intermediairs en lokale uitbetalingskanalen.
Het praktische antwoord is evenredige controle: risicogebaseerd toezicht op NPO's onder Aanbeveling 8, vereenvoudigde diligence voor organisaties met laag risico onder Aanbeveling 1, gedocumenteerde escalatie wanneer hawala-achtige transfers of persoonlijke rekeningen in de stromen verschijnen, en duidelijke AMLR-grenzen zodat goede doelen niet als poortwachters worden behandeld. Internationale giftketens vragen ook betere informatie-uitwisseling tussen de bank van oorsprong, intermediairs en lokale uitbetalingskanalen. Transparantie tussen NPO's, banken en toezichthouders beschermt donateurs en begunstigden zonder legitieme hulp te bevriezen.